农村金融的获客难题,银行如何破局?
在数字化浪潮席卷各行各业的今天,银行业也在积极探索新的获客渠道,在广袤的农村地区,银行的获客之路却显得格外艰难,银行在农村究竟应该如何获客呢?
农村获客的现状与挑战
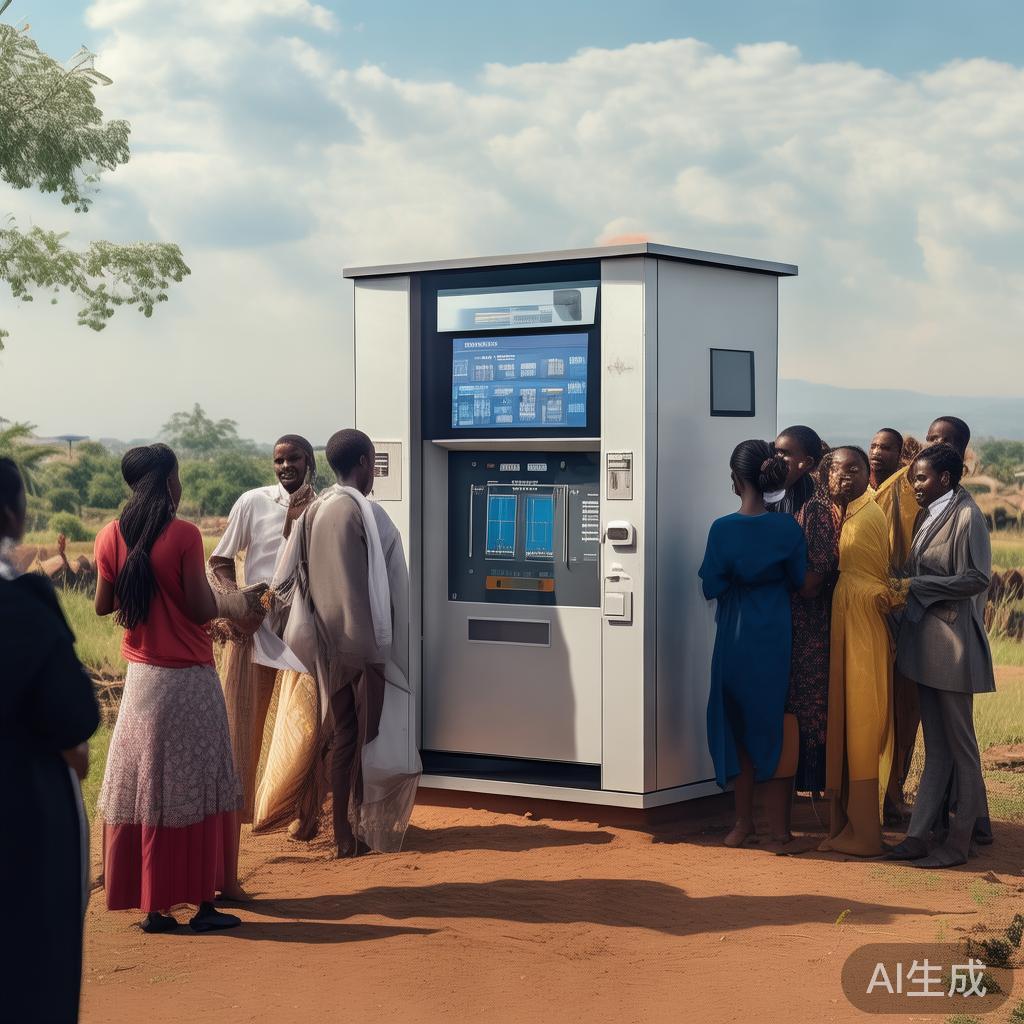
农村金融服务的"最后一公里",一直是银行难以攻克的难题,农村地区的金融服务需求旺盛,村民对存款、贷款、保险等金融服务的需求日益增长;由于地理位置偏远、人口分散、金融基础设施不完善等因素,银行在农村的获客成本高、效率低。
数据显示,截至2023年底,我国仍有超过5000万人口生活在金融服务覆盖率较低的农村地区,这些地区的居民往往需要长途跋涉才能到达银行网点,甚至有些偏远地区根本没有银行服务,银行在农村的获客不仅面临地理上的障碍,还面临着信息不对称、金融素养低等多重挑战。
数字技术:破局农村获客的关键
随着移动互联网、人工智能、大数据等技术的快速发展,数字技术为银行在农村的获客提供了新的可能,通过手机银行、网上银行、移动支付等工具,银行可以突破地域限制,为农村居民提供便捷的金融服务。
某国有大行在农村地区推广的"手机银行下乡"活动,通过组建专门的农村服务团队,深入田间地头,为村民提供手机银行的使用培训,短短三个月内,该行在农村地区的手机银行用户增长了30%,有效解决了"最后一公里"的获客难题。
场景化服务:提升农村获客的粘性
除了数字技术,银行还可以通过场景化服务来提升在农村的获客粘性,所谓场景化服务,就是将金融服务与农村居民的日常生活紧密结合,提供更加贴心、便捷的服务。
某股份制银行推出的"农e贷"产品,针对农村地区的小微企业主和个体工商户,提供灵活的贷款服务,该行还与当地农商协会合作,为村民提供创业指导、技能培训等增值服务,极大地提升了产品的吸引力。
政策支持:为农村获客提供保障
在政策层面,国家也出台了一系列支持农村金融服务的政策,为银行在农村的获客提供了有力保障。《乡村振兴战略规划》明确提出,要"健全农村金融服务体系,创新农村金融产品和服务方式"。
监管部门也鼓励银行加大对农村地区的金融资源倾斜,设立专门的农村金融服务部门,提供差异化考核指标,这些政策的实施,为银行在农村的获客创造了良好的外部环境。
社区银行与普惠金融:深耕农村市场
社区银行和普惠金融是银行在农村获客的又一重要途径,通过设立社区银行或普惠金融服务点,银行可以更直接地服务农村居民,了解他们的金融需求,提供个性化的金融产品。
某城商行在农村地区设立的"普惠金融服务站",不仅提供基础的存贷款服务,还定期举办金融知识讲座、防诈骗宣传活动,增强了村民的金融素养,同时也提升了银行的品牌形象和客户粘性。
跨界合作:拓宽农村获客渠道
在农村获客过程中,银行还可以通过跨界合作,拓宽获客渠道,与电商平台、物流平台、农业合作社等机构合作,将金融服务嵌入到农村居民的日常消费和生产活动中。
某银行与电商平台合作推出的"农村电商贷",为从事农产品电商的村民提供贷款支持,同时通过电商平台的用户数据,精准营销金融产品,实现了获客与留客的双赢。
未来展望:农村金融的智能化与普惠化
随着科技的不断进步,农村金融的获客方式也将更加智能化、普惠化,人工智能、区块链、物联网等技术的应用,将使银行能够更精准地识别农村客户的金融需求,提供更加个性化的服务。
随着国家对乡村振兴战略的持续推进,农村金融服务的基础设施将不断完善,银行在农村的获客环境也将逐步改善,农村将成为银行业务增长的重要引擎,而如何在这一领域实现有效获客,将成为银行竞争的关键。
银行在农村的获客之路虽然充满挑战,但机遇同样广阔,通过数字技术、场景化服务、政策支持、社区银行、普惠金融以及跨界合作等多种方式,银行可以逐步突破农村获客的瓶颈,实现业务的可持续发展,农村金融的未来,不仅关乎银行的业绩增长,更关乎亿万农民的金融福祉,银行唯有深耕农村市场,才能在激烈的市场竞争中立于不败之地。
相关文章